A股检验交易模式是否具备正期望
正期望简单定义:大量样本下,扣除手续费滑点之后,整体是赚钱的,不是某几笔运气赚的。
公式:期望收益 = 胜率×平均盈利 − (1‑胜率)×平均亏损 − 交易成本。
期望>0,才叫正期望;大于0不代表每笔都赚,只是大数下占优。
一、先补齐模式4条硬性规则
没有明确规则,谈不上检验,很多人所谓模式只是感觉:
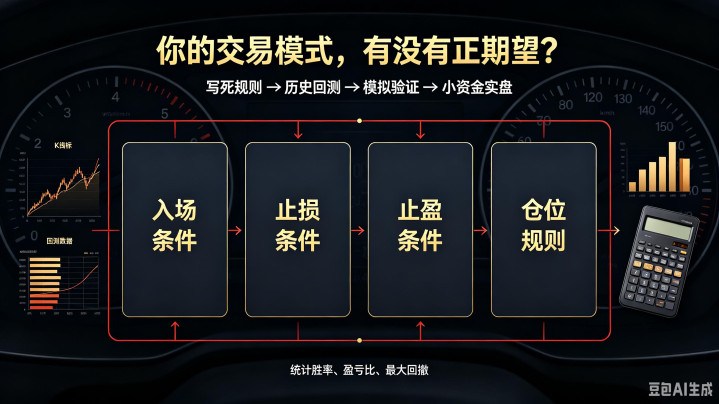
1. 入场条件:什么信号才开仓(指标形态、筹码、K线,写死,不能“差不多感觉”)
2. 止损条件:亏多少无条件离场,固定比例/固定形态,不能扛单。
3. 止盈条件:目标盈利,或者移动止盈,什么时候走,提前定。
4. 仓位规则:每次开仓用多少仓位,不能心情好重仓、害怕就轻仓。
必须全部客观:换另一个人看同样K线,和你得出一模一样的开平仓结论。主观感觉的模式,无法统计。
二、回测检验(两步:历史回测 → 模拟盘)
1、手工回测(没有软件也能做,最低50笔样本,越多越好,理想100‑200笔)。
不要拿三五笔赚钱就觉得模式厉害,样本太少是运气。
操作方法:
1. 翻历史K线,只严格按你的规则,标记所有历史信号,模拟开平仓;
2. 每一笔记录:
- 开仓日期。
- 入场价、止损价、止盈价。
- 这笔盈亏(扣除佣金、印花税、滑点,A股单边按千1‑1.5估算总成本)。
统计汇总这几个核心指标:
1. 总盈亏(扣完成本)。
2. 胜率:盈利笔数 ÷ 总交易笔数。
3. 平均每笔盈利、平均每笔亏损。
4. 盈亏比 = 平均盈利 ÷ 平均亏损(重点!比胜率更重要)。
5. 最大连续亏损次数、最大回撤。
判断标准
1. 总收益为正;
2. 盈亏比≥1.5,优秀2‑3以上;哪怕胜率只有40%,盈亏比够高依然正期望;
举例:
胜率40%,盈亏比2,期望=0.4×2‑0.6×1=0.2>0,正期望。
胜率70%,盈亏比0.5:0.70.5‑0.31=0.05,期望很低,稍微遇到连续亏损就爆亏。
3. 不能只在某一段行情赚钱:牛市猛赚,震荡熊市直接大幅回撤,这叫行情适配,不是模式能力。
回测要覆盖:牛市、熊市、震荡市三种环境,看看表现。如果只在一种行情有效,那它是行情工具,不是通用模式。
回测两大坑:
1. 未来函数:事后看K线画指标,现实中当时还没出现信号,造成虚假漂亮回测;必须站在当时那根K线做判断。
2. 过度拟合:参数调来调去,把历史完美拟合,实盘直接失效。不要反复修改指标参数去讨好历史数据。
模拟盘实盘模拟(回测过关后必须做)
历史是过去,实盘有滑点、流动性、心理干扰。
拿模拟账户严格执行你的模式,至少30‑50笔完整交易,不许主观干预,信号来了就做,没信号就空仓。
- 如果模拟盘依然保持正收益,指标合格;
- 如果历史回测很好,模拟盘直接大亏,大概率:未来函数、滑点忽略、心理破坏执行。
三、实盘小资金验证(最后一关)
模拟通过,再上极小仓位实盘,不要一把重仓。
1. 固定小仓位,执行50笔以上;
2. 如实记录每一笔,不要删除亏损交易;
3. 对比:实盘统计结果,是否和回测、模拟盘大体接近。
警惕现象:回测很好,实盘大幅变差,多半是你的人性破坏规则——该止损不止损,该止盈不止盈,主观修改模式。这时候不是模式不行,是你执行不了。
四、几个直接判定模式无效的信号,出现任意一条高度警惕
1. 只能赚钱不能接受止损,亏损就扛单;
2. 样本少,靠一两笔大赚撑总收益,大部分交易是亏;
3. 换个行情环境,立刻持续大幅亏损;
4. 统计出来期望为负,只是偶尔赚;
5. 经常临时修改入场、止损规则。
极简快速判断口诀
规则写死 → 历史回测足够样本 → 跨牛熊有效 → 模拟盘验证 → 小资金实盘统计
全部通过,才叫真正拥有正期望模式;
只凭感觉重复一万次,等于把负期望重复一万次。
以上只是个人长时间的积累,回测逻辑探讨,网友们也可以多提建议交流!
天顺优配提示:文章来自网络,不代表本站观点。
- 上一篇:长红配资 环球时报社评:是什么让“龙餐馆外交”刺痛西方主流舆论?
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯